


لماذا لا تحقق المؤسسات العائد المتوقع من استثمارات الذكاء الاصطناعي؟ الأسباب والحلول العملية
إعداد: يوروماتيك للتدريب والاستشارات (EuroMaTech Training & Consultancy)
تخيّل مؤسسة أنفقت ميزانية كبيرة على الذكاء الاصطناعي، وأطلقت عدة تطبيقات ناجحة، ثم اكتشفت في نهاية العام أن أثرها المالي ما زال محدوداً. الموظفون ينجزون بعض المهام أسرع، والتقارير تبدو أكثر تطوراً، لكن التكاليف لم تنخفض بالقدر المتوقع، ولم تتحسن النتائج التشغيلية بصورة يمكن إثباتها. أين ذهبت القيمة؟
هذا السؤال يتكرر لدى مؤسسات تسعى إلى تحويل الذكاء الاصطناعي من تجربة تقنية واعدة إلى استثمار يحقق نتائج. والسبب لا يرتبط دائماً بضعف الأدوات؛ فقد تكمن المشكلة في اختيار الاستخدام الخاطئ، أو عدم تغيير إجراءات العمل، أو إغفال التكاليف الخفية، أو قياس النجاح بعدد المستخدمين بدلاً من أثره في الأعمال.
في هذا المقال نحلل أسباب الفجوة بين الاستثمار والعائد، ونوضح كيف تستطيع الإدارة تحديد الأولويات، وقياس المنافع الحقيقية، واتخاذ قرار التوسع أو التوقف بناءً على أدلة قابلة للتحقق.
أظهر مسح McKinsey حول حالة الذكاء الاصطناعي أن 80% من المشاركين لاحظوا تحسناً في إنتاجيتهم الفردية بفضل الذكاء الاصطناعي، لكن 37% فقط أفادوا بوجود أثر ما على الأرباح التشغيلية للمؤسسة (EBIT)، بينما بلغت نسبة من اعتُبروا من ذوي الأداء العالي في الذكاء الاصطناعي نحو 6%. وهذه نتائج استطلاع لآراء المشاركين وليست قياساً محاسبياً مستقلاً لجميع المؤسسات.
العائد على الاستثمار في الذكاء الاصطناعي: ما الذي ينبغي احتسابه فعلاً؟
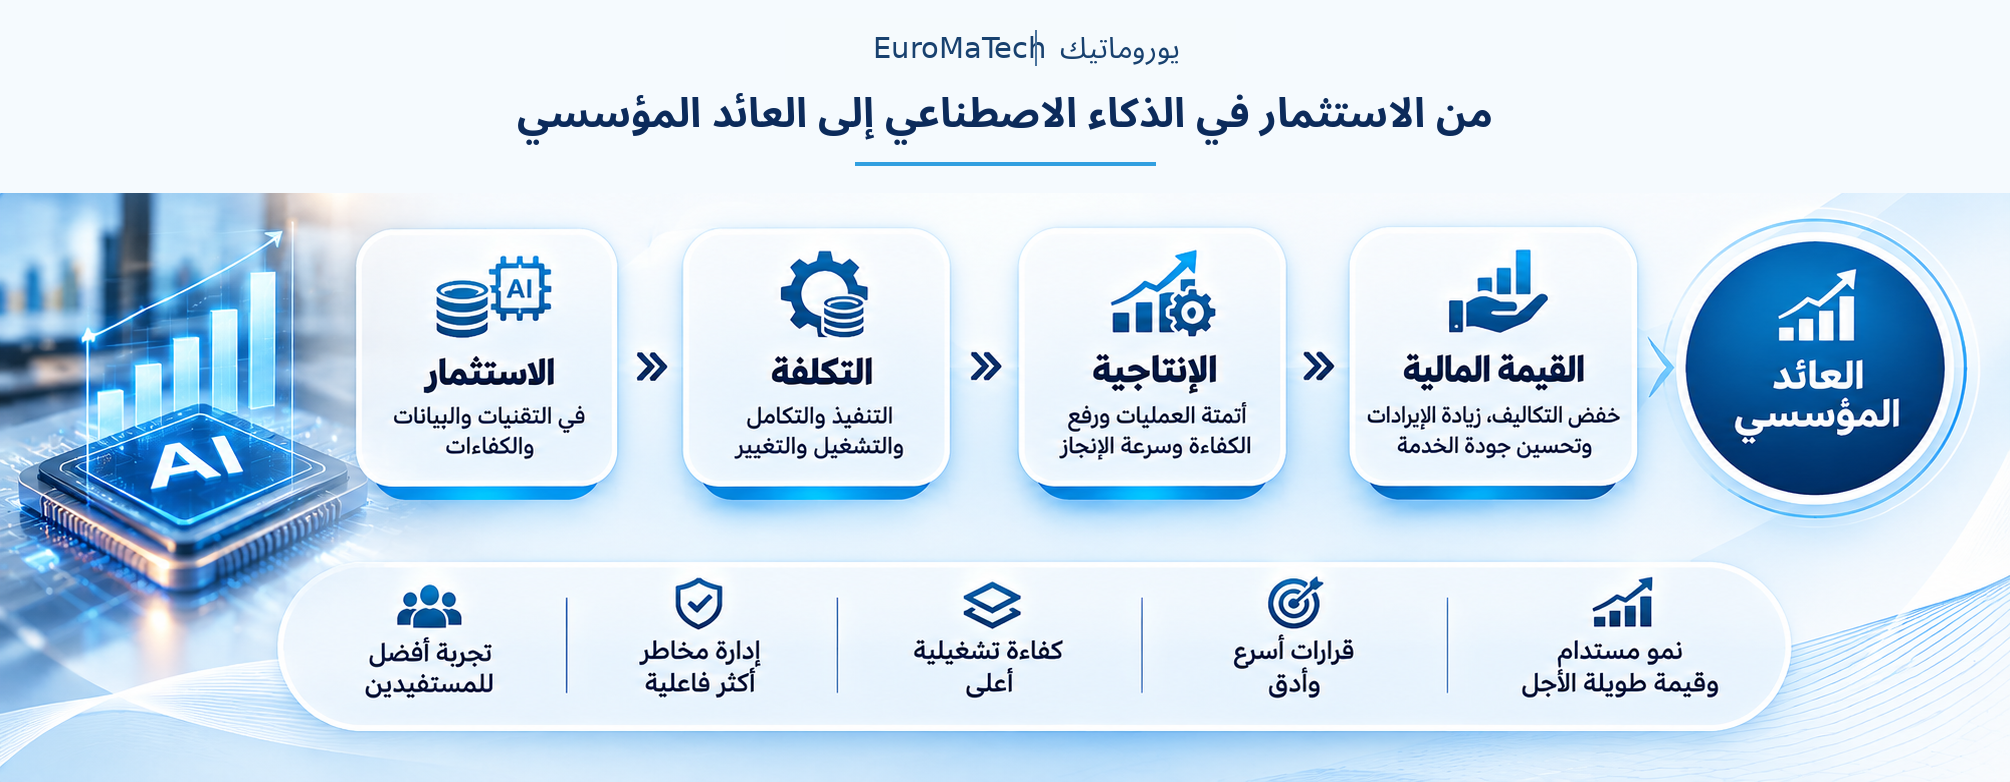
العائد على الاستثمار (AI ROI) هو مقارنة المنافع المالية القابلة للإسناد إلى مشروع الذكاء الاصطناعي بإجمالي تكاليفه. وتشمل المنافع خفض تكاليف فعلية، وتوفير وقت يمكن استثماره بصورة منتجة، وزيادة الإيرادات أو تقليل الأخطاء والخسائر. أما التكلفة فلا تقتصر على الاشتراكات، بل تشمل تهيئة البيانات، والتكامل التقني، والتدريب، والإشراف البشري، والأمن، والصيانة المستمرة.
وهنا يجب التمييز بين ثلاثة مستويات من النتائج: تحسّن أداء المهمة، وتحسّن أداء العملية كاملة، ثم تحقق منفعة مالية أو مؤسسية. قد ينخفض وقت إعداد تقرير من ساعتين إلى نصف ساعة، لكن هذا لا يعني تلقائياً انخفاض تكلفة المؤسسة؛ فقد يظل عدد الموظفين والمصروفات ثابتاً. تتحقق القيمة عندما يُستثمر الوقت المتاح في إنتاج إضافي أو خدمة أفضل أو تجنّب تكلفة فعلية يمكن إثباتها.
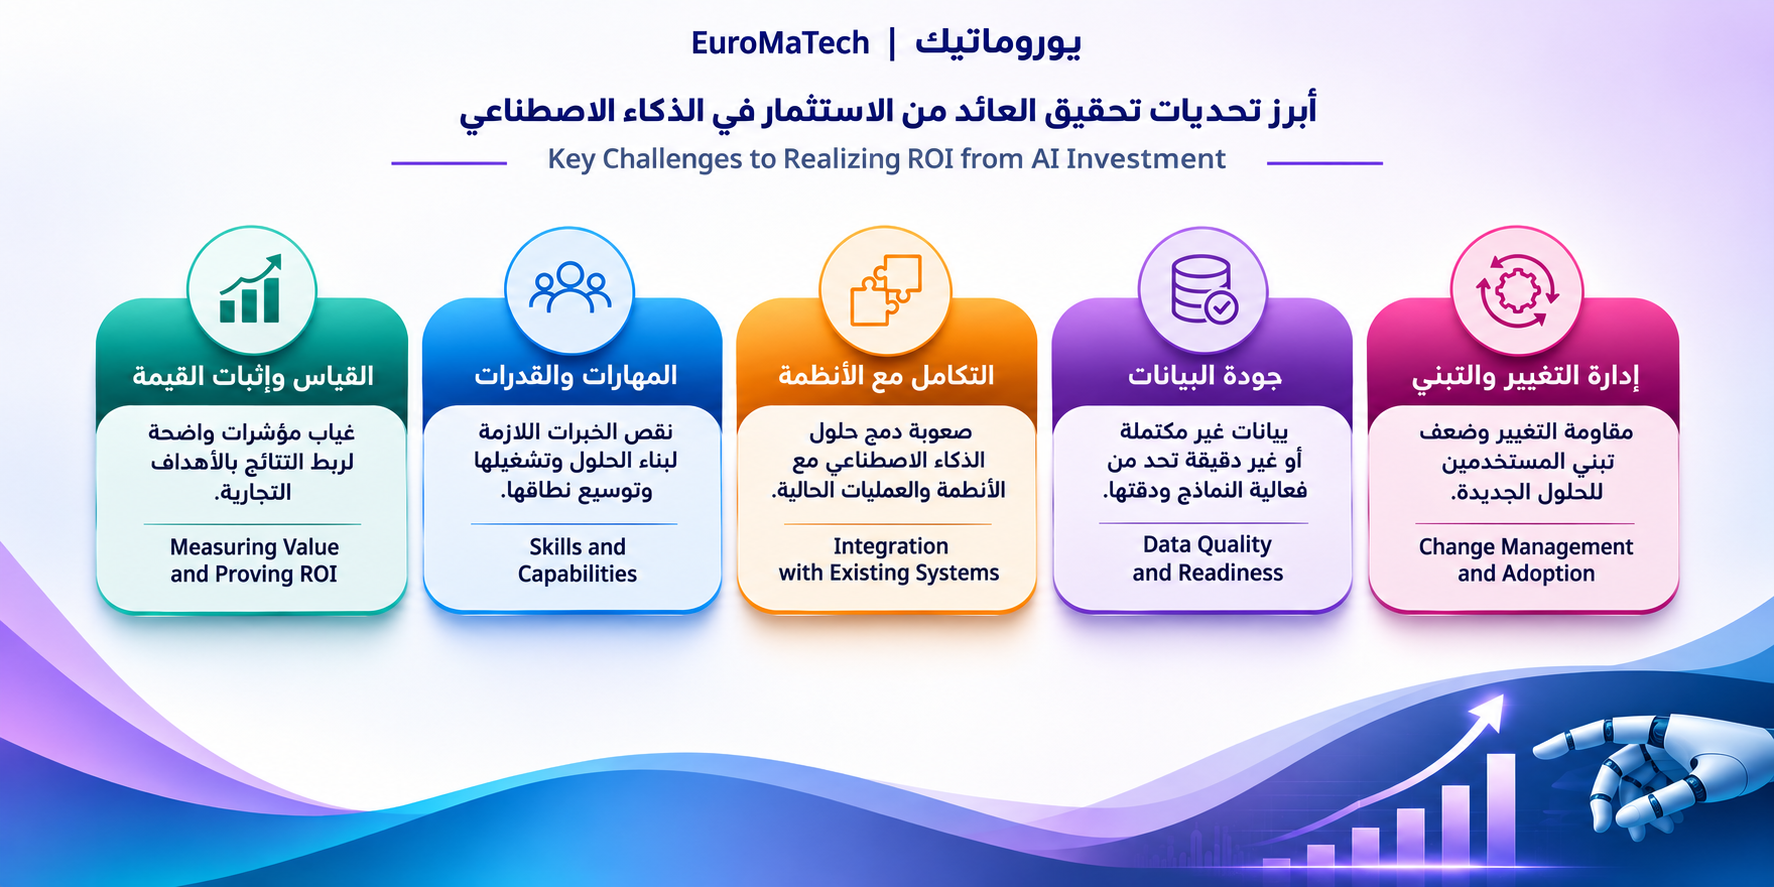
خمسة أسباب تفسّر الفجوة بين نجاح التقنية وضعف العائد
تبدأ المشكلة غالباً قبل تشغيل النظام، وتظهر آثارها بوضوح عند محاولة تعميم التجربة. وهذه أبرز نقاط التعثر التي تستحق مراجعة الإدارة:
1. شراء الحل قبل تعريف المشكلة
قد تبدأ المؤسسة بتجربة منصة متقدمة ثم تبحث عن استخدام لها، بينما يتطلب الاستثمار الرشيد اختيار المشكلة التشغيلية أولاً. ويمكن أن تساعد برامج الذكاء الاصطناعي والتحول الرقمي في تقييم حالات الاستخدام وتحديد متطلبات التطبيق. والأفضل البدء بعملية تعاني من تكلفة مرتفعة أو تأخير أو أخطاء متكررة، وتحديد أثر مطلوب مسبقاً.
2. تجربة ناجحة داخل عملية لم تتغير
تُظهر التجارب الأولية نتائج جيدة في نطاق ضيق، لكنها لا تنتقل إلى التشغيل المؤسسي بسبب بقاء الموافقات والإجراءات والأنظمة على حالها. ويرتبط الأداء الأفضل في مسح McKinsey بإعادة تصميم سير العمل بدلاً من إضافة أداة فوق عملية قديمة.
3. بيانات لا تسمح بالتشغيل الموثوق
إذا كانت البيانات ناقصة أو متفرقة أو يصعب الوصول إليها بأمان، تقل جودة مخرجات الذكاء الاصطناعي وترتفع تكلفة التصحيح والمراجعة. كما ينبغي مراعاة ضوابط الأمن السيبراني ونظم المعلومات عند ربط الأدوات الذكية بالبيانات والأنظمة المؤسسية.
4. موظفون لم تتغير طريقة عملهم
الاشتراك في أداة لا يعني قدرة الموظفين على استخدامها بكفاءة. يحتاج التطبيق إلى تدريب موجّه حسب الوظائف، وإجراءات واضحة للمراجعة والتصعيد، ومشاركة فعلية من المديرين.
5. احتساب المكاسب وتجاهل التكلفة الكاملة
قد تُحسب ساعات موفّرة على أنها وفر مالي كامل، رغم أن المؤسسة لم تقلل مصروفاتها أو ترفع إنتاجيتها بصورة ملموسة. كذلك قد تتزايد تكاليف واجهات API والرموز والصيانة، مما يضعف العائد الفعلي. ويساعد الفهم الجيد لمتطلبات العقود والمناقصات في تقييم التزامات الموردين وتكاليف التراخيص والخدمات قبل التعاقد.
كيف تتحول معوقات التطبيق إلى قرارات قابلة للتنفيذ؟
بدلاً من التعامل مع ضعف العائد بوصفه مشكلة تقنية واحدة، ينبغي ربط كل عائق بقرار إداري واضح. عندما تكون الأهداف عامة، يُحدَّد مؤشر أداء وخط أساس قبل شراء الحل. وعندما تبقى التجارب معزولة، تُراجع خطوات العمل ومسؤوليات الفرق ونقاط التكامل. أما ضعف البيانات فيستدعي تحسين الجودة والصلاحيات والحوكمة قبل توسيع الاستخدام.
وإذا كان تبني الموظفين محدوداً، فالحل ليس زيادة التراخيص، بل تطوير مهارات الموارد البشرية والتدريب التطبيقي، مع تمكين المديرين من قيادة التغيير. وعند ارتفاع التكلفة، تُراجع مصروفات التشغيل والتكامل والأمن والإشراف البشري مقابل المنافع الفعلية، لا المنافع المفترضة.
من أين تبدأ المؤسسة؟ سبع خطوات لتحويل التجربة إلى قيمة
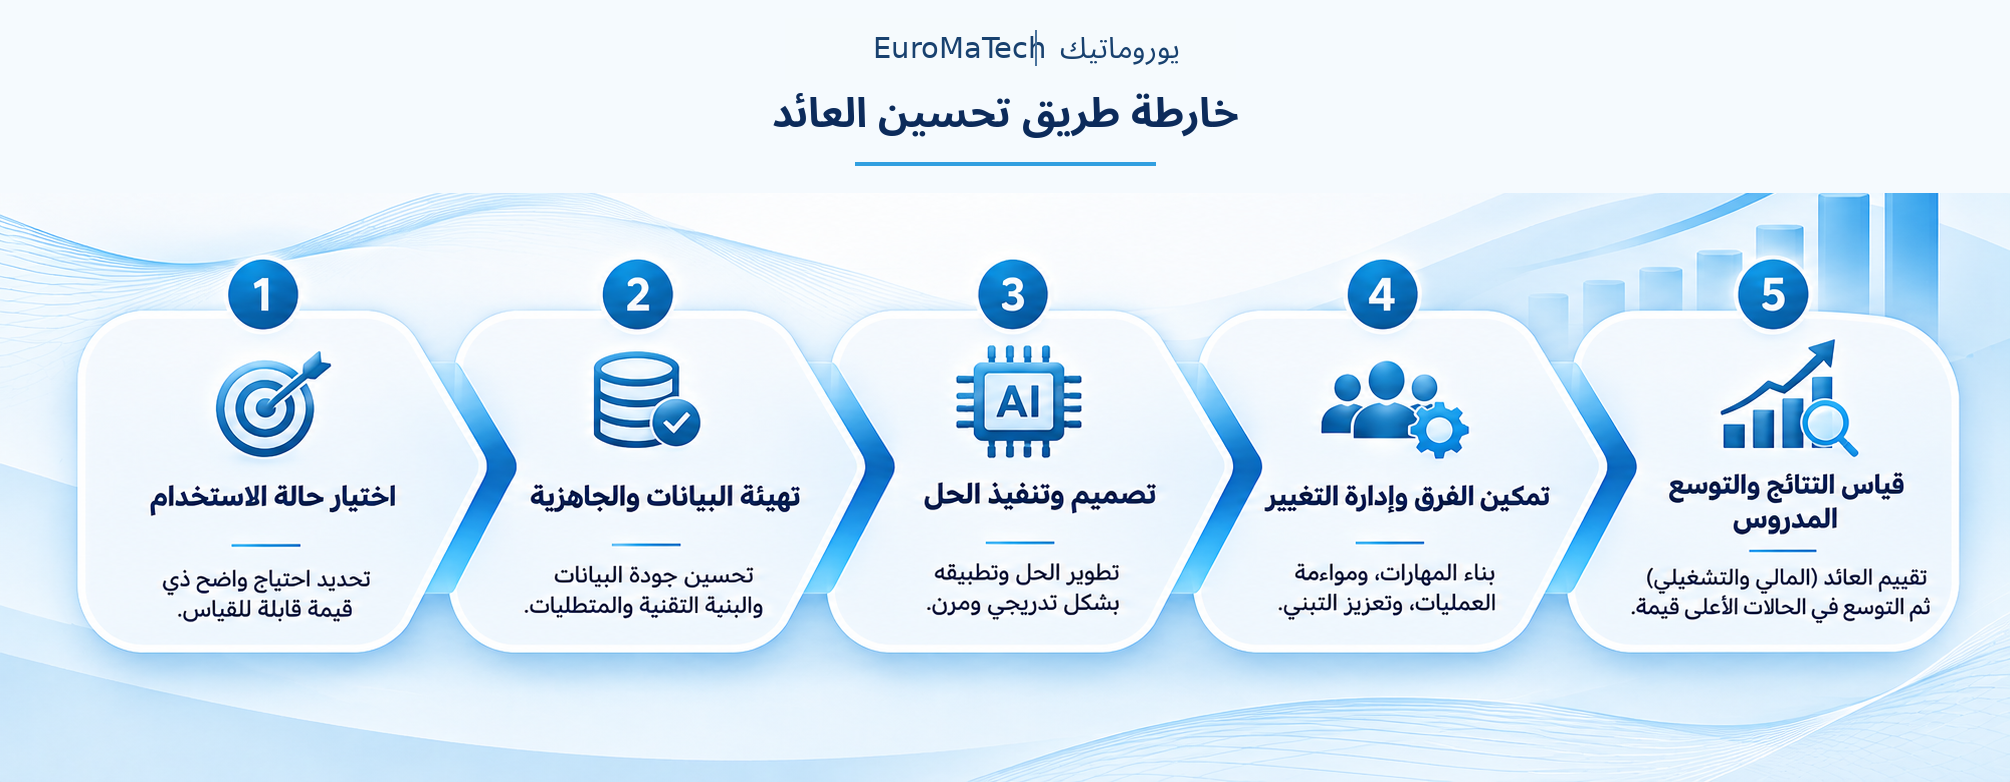
لا تحتاج المؤسسة بالضرورة إلى مشروع أضخم؛ بل إلى سلسلة قرارات أصغر وأكثر دقة، تبدأ بتحديد المشكلة وتنتهي بإثبات الأثر قبل التوسع.
- ابدأ بقيمة أعمال واضحة: حدد المشكلة وصاحب العملية والنتيجة المطلوبة قبل اختيار الأداة.
- قِس الأداء قبل التنفيذ: سجّل الوقت والتكلفة والدقة والجودة الحالية لتكوين خط أساس للمقارنة.
- اختر تطبيقات محدودة وعالية القيمة: ابدأ بعمليات متكررة وواضحة وقابلة للقياس، وتجنب الأتمتة الكاملة المبكرة للقرارات الحساسة.
- أعد تصميم سير العمل: حدد متى يعمل الذكاء الاصطناعي، ومتى يراجع الموظف، وكيف تُعالج الأخطاء.
- استثمر في البيانات والموظفين: حسّن جودة البيانات وقدّم تدريباً وظيفياً يناسب الاستخدام الحقيقي.
- تتبّع التكلفة والأثر باستمرار: احتسب الترخيص والتكامل والتشغيل والمراجعة والأمن، ولا تفترض أن كل وقت موفّر يعني وفراً نقدياً.
- وسع المشروع تدريجياً: لا تنتقل من التجربة إلى التوسع إلا بعد ثبوت الاعتمادية والقيمة والتحكم بالمخاطر، بالاستفادة من منهجيات إدارة المخاطر وإدارة المشاريع لتحديد مسؤوليات التنفيذ ومعايير قرار التوسع.
كيف تعرف الإدارة أن المشروع يحقق عائداً حقيقياً؟
الانطباع بأن الموظفين أصبحوا أسرع ليس مؤشراً كافياً وحده. الأفضل الاتفاق مسبقاً على مجموعة محدودة من المقاييس، ومقارنتها بخط أساس واضح، ومراقبة ما إذا كان التحسن في السرعة قد جاء على حساب الجودة أو المخاطر.
- زمن إنجاز العملية: يُقاس بمقارنة الوقت قبل التطبيق وبعده، مع التحقق من ثبات جودة النتائج وعدم نقل العبء إلى فريق آخر.
- تكلفة المعاملة: تُحسب بقسمة التكلفة الكاملة، بما فيها التشغيل والمراجعة البشرية، على عدد المعاملات المنجزة.
- معدل الأخطاء وإعادة العمل: يُتابع عدد الأخطاء وتكرار التصحيح، مع التمييز بين الأخطاء البسيطة والأخطاء عالية التأثير.
- رضا المستفيدين: يُقاس عبر مؤشرات الخدمة أو الاستطلاعات المقارنة، من دون افتراض أنه يمثل إيراداً مالياً مباشراً.
- العائد المالي الصافي (ROI): يُحسب وفق المعادلة: (المنافع المالية المحققة − التكلفة الكاملة) ÷ التكلفة الكاملة × 100. ويجب الفصل بين الوفورات النقدية المؤكدة والتقديرات التشغيلية.
تساعد منهجيات التخطيط الاستراتيجي وقياس الأداء على ربط هذه المؤشرات بأهداف المؤسسة ومراجعتها دورياً، بدلاً من الاكتفاء بمقاييس استخدام الأداة.
مثال بالأرقام: متى يصبح المشروع مجدياً مالياً؟
لنفترض أن مؤسسة نفّذت مشروع ذكاء اصطناعي بتكلفة إجمالية قدرها 200 ألف درهم خلال سنة، وأنها حققت وفورات مالية مثبتة تبلغ 260 ألف درهم في الفترة نفسها. يكون صافي المنفعة 60 ألف درهم، والعائد على الاستثمار 30%. هذه أرقام افتراضية لشرح طريقة الحساب وليست نتائج لدراسة أو مؤسسة بعينها. وإذا كانت الوفورات مجرد ساعات عمل لم تتحول إلى منفعة فعلية، فيجب عدم احتسابها تلقائياً كوفر نقدي.
قبل الموافقة على الميزانية: خمسة أسئلة لمجلس الإدارة والمديرين
قبل اعتماد أي مشروع، ينبغي أن تتفق الإدارة على إجابات واضحة عن خمسة أسئلة:
- ما المشكلة التشغيلية المحددة التي نريد حلها؟
- كيف نقيس الأداء الحالي والنتيجة المستهدفة؟
- ما التكلفة الكاملة والمخاطر المحتملة؟
- من المسؤول عن القرار والنتائج؟
- متى نتوقف، ومتى نقرر التوسع؟
ويمكن ربط هذه الأسئلة بالموازنات ودورة مراجعة الأداء ومتطلبات الحوكمة المؤسسية، بحيث يصبح الاستثمار في الذكاء الاصطناعي قراراً مؤسسياً قابلاً للمساءلة لا تجربة تقنية مفتوحة.
الخلاصة: لا تقِس نجاح الأداة، بل قيمة التغيير
قد تكون أداة الذكاء الاصطناعي متقدمة، وقد يرضى عنها المستخدمون، ومع ذلك لا تحقق المؤسسة العائد المتوقع. الفارق تصنعه القدرة على ربط التقنية بمشكلة محددة، وإعادة تصميم العملية، وتجهيز البيانات والفرق، ثم قياس النتائج والتكاليف على أساس واقعي.
السؤال الأهم أمام الإدارة ليس: كم أداة ذكاء اصطناعي استخدمنا؟ بل: ما الذي أصبح أفضل في أعمالنا، وكيف نثبت ذلك؟ عندما تكون الإجابة واضحة، يصبح قرار الاستثمار التالي أكثر انضباطاً، ويصبح التوسع نتيجةً لقيمة مثبتة لا لمجرد نجاح تجربة أولية.
الأسئلة الشائعة
لماذا قد ترتفع إنتاجية الموظف دون تحسن أرباح المؤسسة؟
لأن الوقت الموفر قد لا يتحول إلى إيرادات إضافية أو تكلفة أقل، أو لأن تكاليف التقنية والتكامل والمراجعة تستهلك جزءاً كبيراً من القيمة.
ما أهم مؤشر لقياس عائد الذكاء الاصطناعي؟
لا يوجد مؤشر واحد لجميع المشاريع. يُختار المؤشر وفق الهدف، مع الجمع بين التكلفة والجودة والزمن والأثر المالي عندما يكون قابلاً للقياس.
هل يجب البدء بمشروع كبير؟
ليس بالضرورة. التجربة المحدودة ذات الأهداف الواضحة تساعد على قياس النتائج قبل التوسع، بشرط أن تكون ممثلة للعمل الفعلي.
ما دور القيادة في نجاح الاستثمار؟
تحدد القيادة الأولويات والموارد والمسؤوليات، وتزيل العوائق التنظيمية، وتتابع المخرجات وتقرر التوسع أو التوقف وفق الأدلة.
هل يكفي تدريب الموظفين على أدوات الذكاء الاصطناعي؟
التدريب مهم، لكنه لا يغني عن جودة البيانات وتعديل سير العمل وقياس الأداء والحوكمة.
عن يوروماتيك: يمكن التعرف على يوروماتيك للتدريب والاستشارات واستعراض البرامج والدورات التدريبية المتخصصة المرتبطة بتطوير الكفاءات المؤسسية.


